방산주
국내 방산 빅4 중심으로 수주 잔고·실적 전환·수출 모멘텀을 총정리했습니다. K-방산의 글로벌 경쟁력과 투자 포인트 확인하세요.
한줄설명
한국 방산주(방위산업 관련주)의 현재 상황, 주요 대장주, 중소형 테마주, 핵심 투자 테마와 체크 포인트를 정리했습니다.
소개
한국 방산주는 지정학적 리스크 확대와 글로벌 군비 증강으로 공급자 우위 시장이 지속되고 있습니다.
빅4(한화에어로스페이스·LIG넥스원·현대로템·한국항공우주)의 수주 잔고가 120조 원 수준으로, 수년 이상 실적을 뒷받침하는 안정적 구조입니다.
이미 확보된 대규모 수출 계약(폴란드·중동·동유럽 등)이 매출·이익으로 본격 전환되는 구간입니다.
이 글에서는 방산 빅4 현황, 중소형 관련주, 투자 테마, 리스크까지 상세히 설명합니다. kokstock과 함께 K-방산 트렌드를 확인하세요.
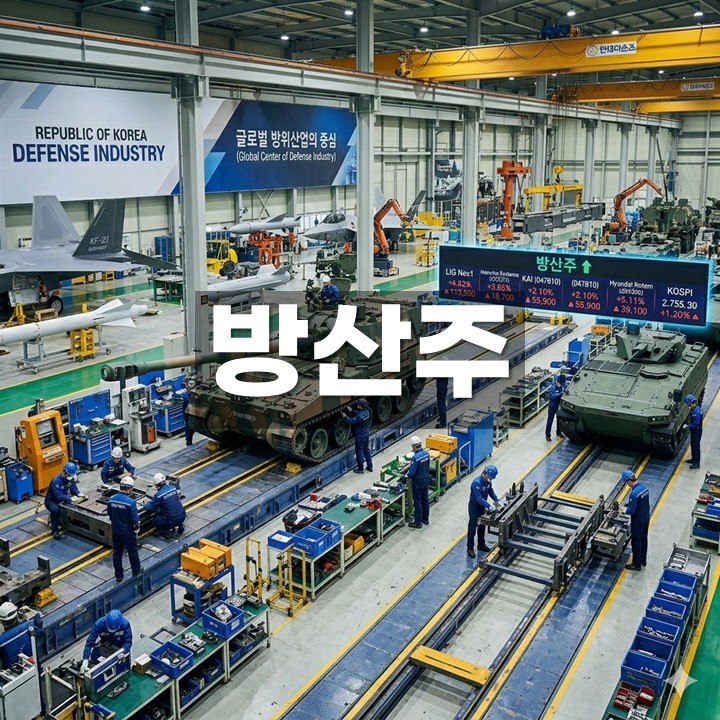
방산주 현재 상황 요약
- 국내 방산 빅4 수주 잔고 : 약 120조 원 수준
- 한화에어로스페이스 37조 원, 현대로템 29~30조 원, 한국항공우주(KAI) 27조 원, LIG넥스원?26조 원
- 빅4 예상 매출 : 약 48조 원 수준 (전년 대비 큰 폭 증가)
- 특징 : 이미 확보된 잔고가 수년 이상 실적 뒷받침 → 하방 단단한 구조
- 최근 흐름 : 지정학적 리스크 + 글로벌 군비 증강 → 공급자 우위 시장 지속
주요 방산 관련주
| 종목명 | 핵심 대표 제품 / 사업 | 수주 잔고 규모 (최근 추정) | 시장 평가 포인트 |
|---|---|---|---|
| 한화에어로스페이스 | K9 자주포, 천무, 레드백, 항공엔진 | 37조 원 (최대) | 수주 1위 + 수출 비중 급증 + 미국·폴란드 JV 본격화 |
| LIG넥스원 | 천궁-II, 해궁, 비궁, 유도무기 전반 | 26조 원 | 중동 초대형 계약 + 마진율 최고 수준 유도무기 |
| 현대로템 | K2 흑표 전차, 차륜형 장갑차 | 29~30조 원 | 전차 수출 성숙기 진입 + 폴란드·중동·동남아 추가 기대 |
| 한국항공우주 (KAI) | FA-50, KF-21 보라매, T-50 계열 | 27조 원 | KF-21 양산 본격화 + 동남아·중동 훈련기 수출 지속 |
| 한화시스템 | 레이더, 전자광학, 군함 C4I, 소형위성 | 10조 원대 후반 | 소프트웨어·레이다·우주 사업 동시 성장 |
중소형·급등 유형 방산 관련주 (테마성 강함)
- 풍산 (탄약·신관·구리)
- 스페코 (군용차량 부품)
- 빅텍 (군 통신·전자전)
- 한일단조 (포신·대형 단조품)
- 퍼스텍 (방산 부품·유지보수)
- 미래아이앤지 (군용 컨테이너·특수차량)
- 웰크론한텍 (방산용 섬유·소재)
→ 대형주 대비 변동성 매우 크며 단기 이벤트(북한 도발, 중동 긴장 등)에 민감하게 반응합니다.
방산주 핵심 투자 테마 & 모멘텀
- 수주 잔고 → 실적 전환 본격화 (가장 중요)
- 중동 2차 수주 (사우디, UAE, 이집트 등)
- 동유럽 추가 발주 (폴란드 2차, 루마니아·체코 등)
- 미국 시장 진출 본격화 (MCS 장약공장, 차세대 자주포 협력 등)
- 우주·드론·전자전 복합 성장 (한화시스템 등)
- 미국 국방예산 확대 → 간접 수혜 기대
투자 시 체크 포인트 (리스크 포함)
긍정적 요소
- 글로벌 군비 지출 증가 추세 지속 전망
- K-방산 가격 경쟁력 + 빠른 납기 + 실전 성능 입증
- 수주 잔고 수년치 이상 확보 → 실적 가시성 높음
주의해야 할 리스크
- 원자재(특수강·전자부품) 가격 상승 및 공급망 문제
- 인력 부족·생산 설비 증설 지연 (성장통)
- 지정학적 긴장 완화 시 단기 급락 가능성
- 대형주 PER 고평가 구간 → 추가 상승 여력 논란
본 콘텐츠는 투자 참고용 정보로 제공되며, 특정 종목의 매수·매도를 권유하는 투자자문이 아닙니다. 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다.